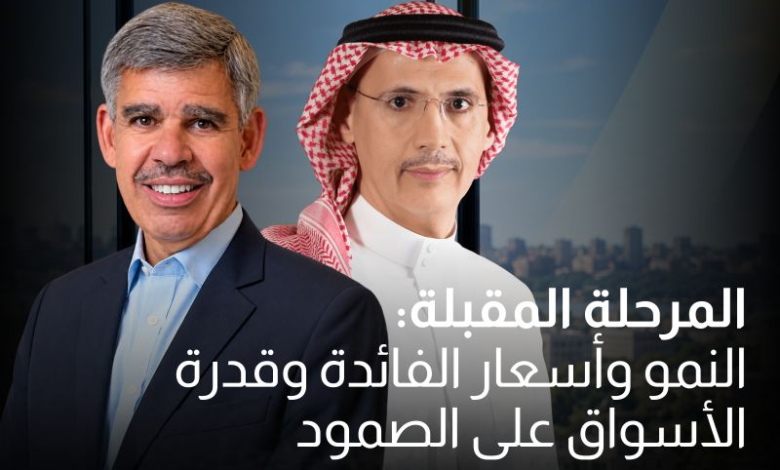
المرحلة المقبلة: النمو وأسعار الفائدة وقدرة الأسواق على الصمود
▪︎ واتس المملكة
.
انضمّ محمد العريان، خبير في الشؤون المالية والاقتصادية ورئيس مجلس إدارة Gramercy Fund Management، إلى عبد المحسن العمران، مؤسس The Family Office ورئيسها التنفيذي، في حوار حول العوامل التي ترسم ملامح المرحلة المقبلة للاقتصاد والاستثمار. وتناول النقاش التطورات الجيوسياسية، والاستثمار في الذكاء الاصطناعي، والتضخم، وأسعار الفائدة، وقدرة الأسواق على الصمود، مع التركيز على انعكاساتها على المستثمرين وكيفية تهيئة المحافظ الاستثمارية لسيناريوهات مختلفة. وفيما يلي أبرز ما جاء في اللقاء:
-
أوضح العريان أنّ القرارات الاقتصادية باتت تتأثر بصورة متزايدة بالتطورات الجيوسياسية والسياسات الداخلية واعتبارات الأمن القومي. ورغم صمود أسواق الأسهم، مدعومة جزئياً بالتفاؤل بشأن الذكاء الاصطناعي، تساءل عن مدى قدرتها على مواصلة هذا الصمود إذا استمرت حالة عدم اليقين.
-
مع اقتراب عام 2027، أبقى العريان على تقديراته لثلاثة سيناريوهات محتملة: احتمال بنسبة 50% لاستمرار قدرة الاقتصاد على الصمود، و25% لتحقيق نمو أقوى بدعم من الذكاء الاصطناعي، و25% لحدوث ركود تضخمي، أي ضعف في النمو الاقتصادي بالتزامن مع ارتفاع التضخم. وميّز بين الصمود الناتج عن قدرة فعلية على التكيّف، والصمود الذي يستند إلى عوامل مؤقتة، مثل السحب من المخزونات لتلبية الطلب والحد من ارتفاع الأسعار، مؤكداً أهمية الاستعداد لنتائج مختلفة.
-
في حديثه عن الذكاء الاصطناعي، ميّز العريان بين سرعة تطوّر التكنولوجيا، ومدى استخدامها فعلياً، وآثارها الأوسع على الاقتصاد. ورغم تفاؤله بالابتكارات، أشار إلى أنّ استخدام الذكاء الاصطناعي انتشر على نطاق واسع، لكنه لم يندمج بعد بالعمق الكافي في أساليب العمل لتحقيق مكاسب كبيرة في الإنتاجية. كما أنّ الاستثمار في بنيته التحتية يزيد الطلب على التمويل والمواد والعمالة، ما يخلق ضغوطاً اقتصادية إلى جانب إمكاناته على المدى الطويل.
-
رأى العريان أن التضخم في الولايات المتحدة قد يستقر بين 2,5% و3%، بدلاً من العودة إلى 2%. وهذا يضع الاحتياطي الفدرالي أمام خيار صعب: إما تقبّل تضخم أعلى نسبياً خلال مرحلة التحوّل الاقتصادي، أو مواصلة تشديد السياسة النقدية، بما يزيد الضغوط على القطاعات الأكثر تأثراً بأسعار الفائدة، مثل الإسكان والعقارات التجارية.
-
تؤدي زيادة العجز في الموازنات الحكومية والاحتياجات التمويلية الكبيرة لمشروعات الذكاء الاصطناعي إلى تنافس أكبر على رؤوس الأموال، ما يدفع عوائد السندات إلى الارتفاع. وأشار العريان إلى تأثّر الاقتصادات المثقلة بالديون بارتفاع تكاليف الاقتراض. أما في الولايات المتحدة، فاعتبر تخلّف الحكومة عن سداد ديونها أمراً مستبعداً للغاية، موضحاً أن تدخّل البنك المركزي لشراء السندات قد يحوّل مخاطر الدين إلى مخاطر ارتفاع التضخم.
-
يتيح تقلّب الأسواق واتساع الفوارق في أدائها فرصاً للمستثمرين القادرين على انتقاء استثماراتهم بعناية. وشدّد العريان على أهمية تقييم كل شركة على حدة، وفهم كيفية هيكلة الاستثمار وشروطه، مع التركيز على متانة المركز المالي وكفاءة الإدارة والمزايا التنافسية القابلة للاستمرار. فالضغوط العامة في الأسواق قد تطال شركات قوية إلى جانب الشركات الأضعف، ما قد يتيح فرصاً في الأسهم المدرجة والأسهم الخاصّة والائتمان الخاص.
-
في مجال الائتمان الخاص، أي التمويل الذي تقدّمه جهات استثمارية خارج القنوات المصرفية التقليدية، أبدى العريان تفضيله لفرص الأسواق الناشئة مقارنة بالأسواق المتقدمة، عند الموازنة بين العائد والمخاطر. وأشار إلى الضمانات التي تدعم هذه القروض، ومحدودية عدد المستثمرين مقارنة بحجم الفرص المتاحة، مؤكداً أنّ اختيار المقترضين بعناية ووضع شروط تمويل وضمانات مناسبة يظلان عاملين أساسيين.
-
عند سؤاله عن المفاضلة بين الأسهم المدرجة والأسهم الخاصة خلال العقد المقبل، فضّل العريان الجمع بين أفضل الفرص في كليهما. وحذّر من افتراض تكرار الدعم الاستثنائي الذي تلقّته الأسواق سابقاً من السيولة التي ضخّتها البنوك المركزية والحكومات. وفي المقابل، ظل متفائلاً بالابتكارات في الذكاء الاصطناعي وعلوم الحياة والروبوتات والحوسبة الكمّية.
-
لتقييم مخاطر تراجع النمو، حدّد العريان ثلاثة مجالات تستحق المتابعة: أسعار الطاقة، وفوائد القروض العقارية وقدرة الأفراد على تحمّل تكاليفها، وقدرة شركات الذكاء الاصطناعي على مواصلة الاستثمار. وأوضح أن تزامن ضغوط حادة في هذه المجالات قد يضعف النمو ويزيد خطر الركود.
-
تمثّلت رسالته الأساسية للمستثمرين في تعزيز قدرة محافظهم على تحمّل الصدمات، والحفاظ على المرونة، والاستعداد للتقلّبات قبل حدوثها. ففهم احتياجات السيولة وكيف يمكن أن تتأثر المحفظة في الظروف الصعبة يساعد على تجنّب الاضطرار إلى بيع الاستثمارات في توقيت غير مناسب. كما دعا إلى التمييز بين خسائر يمكن تعويضها بمرور الوقت، وأخرى قد تُلحق ضرراً دائماً بالوضع المالي للمستثمر.
المصدر: The Family Office
● تنويه لزوار الموقع (الجدد) :- يمكنك الإشتراك بالأخبار عبر الواتساب مجاناً انقر هنا ليصلك كل ماهو جديد و حصري .